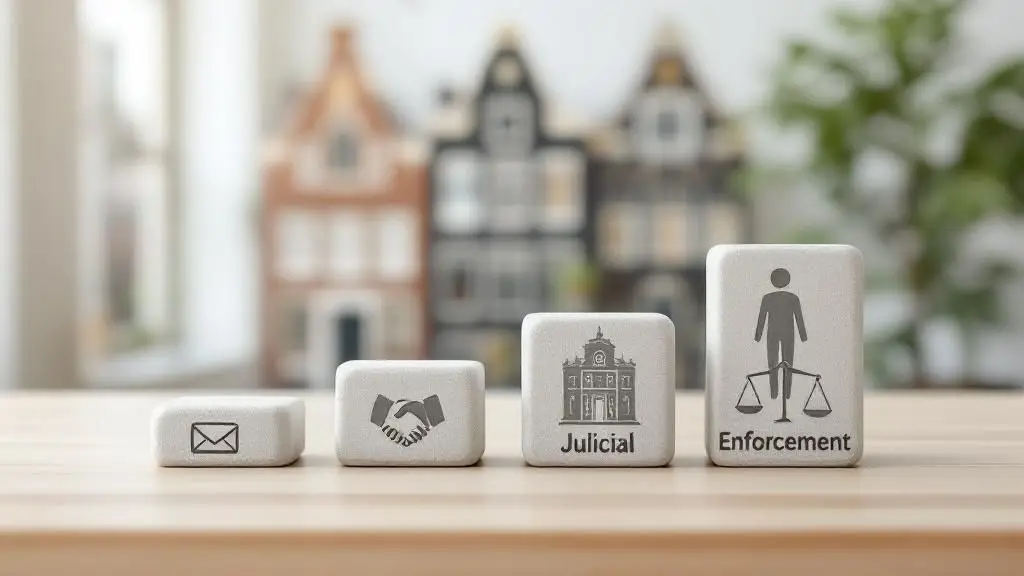
నెదర్లాండ్స్లో రుణ వసూలు రెండు దశల్లో జరుగుతుంది. స్నేహపూర్వక దశలో రుణదాత కోర్టు వెలుపల చేసే పనులన్నీ ఉంటాయి: రిమైండర్లు, డిఫాల్ట్ అయినట్లు అధికారిక నోటీసు, చట్టబద్ధమైన వడ్డీ మరియు, వినియోగదారుల విషయంలో, ఏవైనా వసూలు ఖర్చులను విధించడానికి ముందు తప్పనిసరిగా పంపాల్సిన పద్నాలుగు రోజుల లేఖ. న్యాయపరమైన దశ ఒక బెయిలిఫ్ జారీ చేసే సమను పత్రంతో ప్రారంభమై, దావా విజయవంతమైతే, జీతాలు, బ్యాంకు ఖాతాలు మరియు ఆస్తులపై బెయిలిఫ్ అమలు చేయగల తీర్పుతో ముగుస్తుంది. ఆచరణలో ఈ రెండు దశలూ ఐచ్ఛికం కాదు: మొదటి దశలోని దశలను దాటవేస్తే, రెండవ దశలో మీకు డబ్బు ఖర్చవుతుంది.
చెల్లించని ఇన్వాయిస్ క్లెయిమ్గా మారినప్పుడు మీరు దానిని అమలు చేయవచ్చు
గడువు దాటిన ఇన్వాయిస్ దానంతట అదే అమలు చేయదగిన క్లెయిమ్ కాదు. డచ్ చట్టం ప్రకారం, వడ్డీ మరియు వసూలు ఖర్చులు ప్రారంభం కావడానికి ముందు రుణగ్రహీత డిఫాల్ట్ (verzuim) అయి ఉండాలి. డచ్ సివిల్ కోడ్ యొక్క ఆర్టికల్ 6:82 ప్రకారం, రుణగ్రహీతకు తన బాధ్యతలను నెరవేర్చడానికి సహేతుకమైన తుది గడువును ఇచ్చే వ్రాతపూర్వక డిఫాల్ట్ నోటీసు (ingebrekestelling) తర్వాత సాధారణంగా డిఫాల్ట్ ఏర్పడుతుంది. సివిల్ కోడ్ యొక్క ఆర్టికల్ 6:83లో జాబితా చేయబడిన అనేక పరిస్థితులలో, ఎటువంటి నోటీసు లేకుండానే డిఫాల్ట్ ఏర్పడుతుంది: పార్టీలు అంగీకరించిన నిర్ణీత చెల్లింపు తేదీ గడిచిపోయినప్పుడు, ఒక తప్పు చర్య కారణంగా బాధ్యత ఏర్పడినప్పుడు, లేదా తాను చెల్లించబోనని రుణగ్రహీత స్పష్టం చేసినప్పుడు.
రుణగ్రహీత ఒకసారి డిఫాల్ట్ అయిన తర్వాత, చట్టం ప్రకారం శాసనబద్ధ వడ్డీ వర్తిస్తుంది. వినియోగదారుల లావాదేవీలకు, సివిల్ కోడ్ యొక్క ఆర్టికల్ 6:119లోని సాధారణ శాసనబద్ధ వడ్డీ రేటు వర్తిస్తుంది. వ్యాపారాల మధ్య లేదా ఒక వ్యాపారం మరియు ప్రభుత్వ అధికార సంస్థ మధ్య జరిగే వాణిజ్య లావాదేవీలకు, ఆర్టికల్ 6:119aలోని అధిక శాసనబద్ధ వాణిజ్య వడ్డీ వర్తిస్తుంది. ఈ రెండు రేట్లు కౌన్సిల్ ఉత్తర్వు ద్వారా నిర్ణయించబడతాయి మరియు కాలానుగుణంగా మారుతూ ఉంటాయి, కాబట్టి వర్తించే శాతాన్ని పాత ఇన్వాయిస్ నుండి కాపీ చేయకుండా, ప్రతి కాలానికి ప్రభుత్వం ప్రచురించిన గణాంకాల నుండి తీసుకోవాలి.
ఇక్కడ కూడా చెల్లింపు నిబంధనలు ముఖ్యమైనవి. పక్షాల మధ్య ఏమీ అంగీకరించనప్పుడు, ఇన్వాయిస్ అందిన ముప్పై రోజులలోపు చెల్లింపు చేయాలి. వ్యాపారాల మధ్య ఎక్కువ కాలపరిమితిని అంగీకరించవచ్చు, కానీ అపరిమితమైనదిగా ఉండకూడదు, మరియు ఒక పెద్ద కంపెనీ చిన్న లేదా మధ్య తరహా సరఫరాదారుపై ముప్పై రోజులకు మించిన చెల్లింపు గడువును విధించకూడదు. చట్టం అనుమతించిన దానిని మించిన నిబంధన చెల్లదు, మరియు దాని స్థానంలో చట్టబద్ధమైన గడువు వర్తిస్తుంది, అది ముగిసిన రోజు నుండి వాణిజ్య వడ్డీ ప్రారంభమవుతుంది.

పద్నాలుగు రోజుల లేఖ, మరియు అది ఎందుకు తరచుగా తప్పుగా ఉంటుంది
సివిల్ కోడ్ యొక్క ఆర్టికల్ 6:96 ప్రకారం రుణదాత ఒక నిర్దిష్ట లిఖితపూర్వక నోటీసును పంపిన తర్వాత మాత్రమే, వినియోగదారుడిపై న్యాయేతర వసూలు ఖర్చులను విధించవచ్చు. ఆ లేఖలో, ఎటువంటి వసూలు ఖర్చులు లేకుండా అసలు మొత్తాన్ని చెల్లించడానికి వినియోగదారుడికి కనీసం పద్నాలుగు రోజుల గడువు ఇవ్వాలి, మరియు చెల్లింపు చేయని పక్షంలో అయ్యే ఖర్చులను కూడా అందులో పేర్కొనాలి. ఆ గడువు, లేఖ వినియోగదారుడికి చేరిన మరుసటి రోజు నుండి ప్రారంభమవుతుందని సుప్రీం కోర్టు తీర్పు ఇచ్చింది, కాబట్టి లేఖ తేదీ నుండి వినియోగదారుడికి పద్నాలుగు రోజుల గడువు ఇచ్చే లేఖ లోపభూయిష్టమైనది.
లోపభూయిష్టమైన లేఖ యొక్క పర్యవసానం హెచ్చరిక కాదు: వసూలు ఖర్చుల కోసం చేసిన దావా కేవలం విఫలమవుతుంది, మరియు రుణగ్రహీత ఆ విషయాన్ని లేవనెత్తకపోయినా కోర్టు దానిని కొట్టివేస్తుంది. ఖర్చుల మొత్తం, అసలు మొత్తంపై శాతాల వారీగా ఒక శాసనం ద్వారా నిర్ణయించబడుతుంది; దావా పెరిగేకొద్దీ ఈ మొత్తం తగ్గుతుంది, దీనికి చట్టబద్ధమైన కనిష్ట మరియు గరిష్ట పరిమితులు ఉంటాయి. వ్యాపార రుణగ్రహీతల విషయంలో, పక్షాలు తమ సాధారణ నిబంధనలలో వేర్వేరు షరతులను అంగీకరించవచ్చు, ఇది ప్రామాణిక నిబంధనల సమితిలో నిజంగా ఉపయోగపడే కొన్ని నిబంధనలలో ఒకటి.
స్నేహపూర్వక దశ మరియు వసూళ్ల ఏజెన్సీ తప్పనిసరిగా పాటించాల్సిన నియమాలు
చాలా వరకు దావాలు కోర్టుకు వెళ్లేలోపే పరిష్కరించబడతాయి, మరియు ఈ స్నేహపూర్వక దశలోనే వాణిజ్యపరమైన ఫలితం నిర్ణయించబడుతుంది. ఇది ఒక రిమైండర్తో ప్రారంభమై, అధికారిక డిమాండ్కు (ఆన్మానింగ్) దారితీస్తుంది మరియు రుణగ్రహీత స్పందించినప్పుడు, సాధారణంగా చెల్లింపు ఒప్పందంతో లేదా దావాలోని కొంత భాగానికి పరిష్కారంతో ముగుస్తుంది. పూర్తి మొత్తాన్ని పట్టుబట్టి ఏమీ పొందలేని రుణదాత కంటే, వాయిదాలను అంగీకరించడానికి సిద్ధంగా ఉన్న రుణదాత సగటున ఎక్కువ వసూలు చేస్తాడు.
మారిన విషయం ఏమిటంటే, ఈ దశ ఇప్పుడు నియంత్రించబడుతోంది. రుణ వసూలు సేవల నాణ్యతా చట్టం (Wet kwaliteit incassodienstverlening) ప్రకారం, వసూలు సేవల ప్రదాతలు జస్టిస్ (Justis) నిర్వహించే రుణ వసూలు సేవల రిజిస్టర్లో నమోదు చేయబడాలి, మరియు 1 ఏప్రిల్ 2025 నుండి ఈ నమోదు తప్పనిసరి చేయబడింది. నమోదిత ప్రదాతలు వృత్తిపరమైన సామర్థ్యం, వారి లేఖలలోని సమాచారం యొక్క ఖచ్చితత్వం, ఫిర్యాదుల నిర్వహణ మరియు రుణగ్రహీతలను సంప్రదించే విధానం వంటి విషయాలలో అవసరాలను పాటించాలి. నమోదు లేకుండా పనిచేయడం నిషేధించబడింది, మరియు న్యాయ మరియు భద్రతా తనిఖీ విభాగం (Justice and Security Inspectorate) పర్యవేక్షణను నిర్వహిస్తుంది, ఇది జరిమానాలు విధించగలదు మరియు ప్రదాతను రిజిస్టర్ నుండి తొలగించగలదు.
దీనివల్ల రెండు ఆచరణాత్మక పరిణామాలు కలుగుతాయి. మీరు రుణదాత అయితే, నమోదుకాని ఏజెన్సీని ఉపయోగించడం వలన మీ హక్కు వాదనకు గురవుతుంది మరియు మీ వ్యాపారం ప్రతిష్టకు నష్టం వాటిల్లే ప్రమాదం ఉంది, కాబట్టి మీరు ఎవరికైనా పని అప్పగించే ముందు రిజిస్టర్ను తనిఖీ చేయడం మంచిది. మీరు రుణగ్రహీత అయితే, చట్టప్రకారం మద్దతు లేని మొత్తాలను డిమాండ్ చేస్తూ లేదా పంపినవారికి తీసుకునే అధికారం లేని చర్యల గురించి బెదిరిస్తూ వచ్చిన లేఖ కేవలం ఇబ్బందికరమైనది మాత్రమే కాదు; అది నిబంధనల ఉల్లంఘన మరియు ఫిర్యాదు చేయడానికి ఒక కారణం అవుతుంది.

ఎవరికి ఏ అధికారాలు ఉన్నాయో స్పష్టంగా తెలుసుకోవడం కూడా ముఖ్యం. ఒక వసూళ్ల ఏజెన్సీకి (incassobureau) ఇతర రుణదాతలకు ఉండే అధికారాల కంటే మించి ఏ అధికారాలూ ఉండవు: అది లేఖలు రాయగలదు, టెలిఫోన్ చేయగలదు మరియు సంప్రదింపులు జరపగలదు, కానీ దేనినీ జప్తు చేయలేదు. ఒక బెయిలిఫ్ (gerechtsdeurwaarder) రాజ శాసనం ద్వారా నియమించబడిన ఒక ప్రభుత్వ అధికారి, మరియు కేవలం ఒక బెయిలిఫ్ మాత్రమే సమను పత్రాన్ని జారీ చేయగలరు మరియు జప్తు చేయగలరు. ఏదైనా తీర్పు వెలువడక ముందు, స్నేహపూర్వక దశలో వ్యవహరించే బెయిలిఫ్ ఒక సాధారణ ఏజెంట్గా వ్యవహరిస్తాడు మరియు ఏజెన్సీకి ఉన్నదానికంటే ఎక్కువ బలవంతపు అధికారం అతనికి ఉండదు. లెటర్హెడ్ దానిని మార్చదు.
కాల పరిమితులు: క్లెయిమ్ గడువు ఎప్పుడు ముగుస్తుంది మరియు గడువును ఎలా ఆపాలి
కొనసాగించని దావా చివరికి అమలు చేయలేనిదిగా మారుతుంది, మరియు దివాలా తీసిన రుణగ్రహీతల కంటే రుణదాతలు కాలపరిమితి కారణంగా ఎక్కువ డబ్బును కోల్పోతారు. సివిల్ కోడ్ యొక్క ఆర్టికల్ 3:307 ప్రకారం, చెల్లింపు కోసం ఒప్పందపరమైన దావాకు సాధారణ కాలపరిమితి ఐదు సంవత్సరాలు, ఇది దావా చెల్లించవలసిన గడువు వచ్చిన మరుసటి రోజు నుండి ప్రారంభమవుతుంది. నిర్దిష్ట సందర్భాలలో తక్కువ కాలపరిమితులు వర్తిస్తాయి: అమ్మకపు ఒప్పందం కింద వినియోగదారు కొనుగోలుదారు యొక్క దావా రెండు సంవత్సరాల కాలపరిమితికి లోబడి ఉంటుంది, మరియు అక్రమ చర్య నుండి ఉత్పన్నమయ్యే దావాలు వాటి స్వంత నియమావళికి లోబడి ఉంటాయి.
కాలపరిమితికి అంతరాయం కలగవచ్చు. సివిల్ కోడ్ యొక్క ఆర్టికల్ 3:317 ప్రకారం, రుణదాత తన పనితీరు హక్కును నిస్సందేహంగా రిజర్వ్ చేసుకునే వ్రాతపూర్వక డిమాండ్ లేదా వ్రాతపూర్వక నోటీసు కాలపరిమితికి అంతరాయం కలిగిస్తుంది, మరియు మరుసటి రోజు నుండి కొత్త కాలపరిమితి ప్రారంభమవుతుంది. దావా వేయడం కూడా దానికి అంతరాయం కలిగిస్తుంది. అంతర్గత ఫైల్ నోట్, వ్రాతపూర్వకంగా ధృవీకరించబడని టెలిఫోన్ కాల్, లేదా రుణదాత ఇప్పటికీ చెల్లింపును కోరుతున్నాడని స్పష్టం చేయని రిమైండర్ వంటివి దానికి అంతరాయం కలిగించవు. ప్రతి డిమాండ్ యొక్క తేదీతో కూడిన కాపీని ఉంచుకోవడం అనేది అందుబాటులో ఉన్న అత్యంత చౌకైన వ్యాజ్య భీమా రూపం.
వీటన్నింటికీ ప్రాధాన్యత ఇచ్చే ముందు, దావా ఉనికిలో ఉండాలి మరియు నిరూపించదగినదిగా ఉండాలి. ఏమి అంగీకరించబడింది, వస్తువులు లేదా సేవలు పంపిణీ చేయబడ్డాయి, ఇన్వాయిస్ పంపబడింది మరియు స్వీకరించబడింది, మరియు ఏ సాధారణ షరతులు వర్తిస్తాయి మరియు అవి ఎప్పుడు అందుబాటులోకి వచ్చాయో ఫైల్లో చూపించాలి. చెల్లించే సామర్థ్యంపై కాకుండా, యోగ్యతల ఆధారంగా ఒక దావా వివాదాస్పదమైనప్పుడు, సాధారణంగా పంపిణీ మరియు షరతులే దానిని నిర్ణయిస్తాయి, మరియు డచ్ చట్టం ప్రకారం దావా అంటే ఏమిటో మా వివరణ ఆ అంశాలను మరింత వివరంగా తెలియజేస్తుంది.
తీర్పుకు ముందు దావాను భద్రపరచడం
విచారణలకు సమయం పడుతుంది, మరియు దావా రాబోతోందని తెలిసిన రుణగ్రహీత ఈలోగా ఆస్తులను తరలించవచ్చు. డచ్ చట్టం దీనికి అసాధారణంగా అందుబాటులో ఉండే ఒక పరిష్కారాన్ని అందిస్తుంది: తీర్పుకు ముందు జప్తు (కన్సర్వేటోయిర్ బెస్లాగ్). ఒక లిఖితపూర్వక దరఖాస్తుపై, జిల్లా కోర్టు మధ్యంతర ఉపశమన న్యాయమూర్తి, ప్రధాన దావాపై నిర్ణయం వెలువడక ముందే, బ్యాంకు ఖాతాలు, మూడవ పక్షాల నుండి రుణగ్రహీతకు రావలసిన వసూళ్లు, చరాస్తులు, షేర్లు లేదా స్థిరాస్తులను జప్తు చేయడానికి అనుమతి ఇవ్వగలరు.
సాధారణంగా, రుణగ్రహీత వాదన వినకుండానే, తరచుగా కొద్ది రోజుల్లోనే దరఖాస్తును పరిష్కరిస్తారు, అందువల్ల జప్తు అనేది ఒక ఆశ్చర్యంగా ఉంటుంది. దావా యొక్క సంక్షిప్త మదింపు ఆధారంగా అనుమతి ఇవ్వబడుతుంది, మరియు ప్రధాన విచారణను ప్రారంభించవలసిన గడువును న్యాయమూర్తి నిర్దేశిస్తారు, ఇది సాధారణంగా పద్నాలుగు రోజులు. ఒకవేళ వాటిని ప్రారంభించకపోతే, జప్తు రద్దవుతుంది.
ఈ పరిష్కారానికి పదునైన అంచు ఉంది. జప్తు విధించి, ఆ తర్వాత కేసులో ఓడిపోయిన రుణదాత, రుణగ్రహీత తప్పును నిరూపించాల్సిన అవసరం లేకుండానే, సూత్రప్రాయంగా కలిగిన నష్టానికి బాధ్యత వహించాల్సి ఉంటుంది. ఎందుకంటే, నిరాధారమైన జప్తుకు సంబంధించిన ప్రమాదం దానిని విధించాలని నిర్ణయించుకున్న పక్షంపైనే ఉంటుంది. అది తీర్పుకు ముందు చేసే జప్తును ఒక సంప్రదింపుల చర్యగా కాకుండా, ఒక తీవ్రమైన చర్యగా మారుస్తుంది. కాబట్టి, దీనిని ఉపయోగించాలని నిర్ణయించుకునే ముందు, డచ్ చట్టంలో తీర్పుకు ముందు చేసే జప్తుపై మా వ్యాసాన్ని చదవడం మంచిది.
కోర్టు విచారణ: ఏ కోర్టు మరియు ఏమి జరుగుతుంది
దావా విలువ మరియు దాని విషయ వస్తువును బట్టి ఏ న్యాయస్థానం దావాను విచారిస్తుందనేది ఆధారపడి ఉంటుంది. ఉపజిల్లా న్యాయస్థానం (కాంటన్రెక్టర్) చట్టబద్ధమైన పరిమితి, ప్రస్తుతం 25,000 యూరోల వరకు ఉన్న ద్రవ్య దావాలను, మరియు విలువతో సంబంధం లేకుండా ఉపాధి, అద్దె, వినియోగదారు రుణం మరియు వినియోగదారు అమ్మకాలకు సంబంధించిన కేసులను విచారిస్తుంది. మిగతావన్నీ సాధారణ ఛాంబర్లోని జిల్లా న్యాయస్థానానికి వెళ్తాయి.
ఈ వ్యత్యాసం ఖర్చుపై ప్రత్యక్ష ప్రభావాన్ని చూపుతుంది. ఉపజిల్లా న్యాయస్థానం ముందు, కక్షిదారులు తమ కేసును స్వయంగా వాదించుకోవచ్చు: న్యాయ ప్రాతినిధ్యం తప్పనిసరి కాదు, మరియు ఒక కంపెనీకి దాని సొంత డైరెక్టర్ లేదా అధీకృత ఏజెంట్ ప్రాతినిధ్యం వహించవచ్చు. జిల్లా న్యాయస్థానం ముందు, న్యాయవాది ప్రాతినిధ్యం తప్పనిసరి. సమను పత్రాన్ని ఎల్లప్పుడూ న్యాయవాది చేతనే రూపొందించాలి అనే తరచుగా చెప్పే మాట తప్పు, మరియు అది చిన్న రుణదాతలను సరైన క్లెయిమ్లను కొనసాగించకుండా నిరుత్సాహపరుస్తుంది.
దావా, కారణాలు మరియు సాక్ష్యాలను వివరిస్తూ ఒక సమను పత్రాన్ని (డాగ్వార్డింగ్) జారీ చేయడంతో విచారణ ప్రారంభమవుతుంది, దీనిని ఒక బెయిలీఫ్ రుణగ్రహీతకు అందజేస్తాడు. రుణగ్రహీత హాజరు కాకపోతే, న్యాయస్థానం డిఫాల్ట్ తీర్పు ఇస్తుంది, మరియు ఆ దావా చట్టవిరుద్ధంగా లేదా నిరాధారంగా ఉన్నట్లు తేలితే తప్ప దానిని మంజూరు చేస్తుంది. అందుకే, ఎవరూ హాజరు కాకపోయినా, లోపభూయిష్టమైన పద్నాలుగు రోజుల లేఖ కారణంగా రుణదాత తన వసూలు ఖర్చులను భరించాల్సి వస్తుంది. రుణగ్రహీత హాజరై, తన వాదనను వినిపించినట్లయితే, సాధారణంగా రాతపూర్వక వాంగ్మూలాల మార్పిడి, ఆ తర్వాత మౌఖిక విచారణ జరుగుతుంది, ఆపై న్యాయస్థానం తీర్పు (వోనిస్) ఇస్తుంది.
ఖర్చు మరియు నష్టభయం గురించి మూడు విషయాలు. కోర్టు ఫీజులు ఇరు పక్షాలూ ముందుగానే చెల్లించాలి, దావా విలువ మరియు పక్షం యొక్క హోదాను బట్టి ఒక స్కేల్పై నిర్ణయించబడతాయి, మరియు ప్రతి సంవత్సరం సూచీకరించబడతాయి, కాబట్టి ప్రస్తుత మొత్తాలను న్యాయవ్యవస్థ ప్రచురించిన పట్టిక నుండి తీసుకోవాలి. సాధారణంగా ఓడిపోయిన పక్షం గెలిచిన పక్షం ఖర్చులను చెల్లించాలని ఆదేశించబడుతుంది, కానీ ఆ ఉత్తర్వులోని న్యాయవాది ఫీజులు ఒక స్థిరమైన అంతర్గత స్కేల్పై లెక్కించబడతాయి మరియు వాస్తవంగా ఖర్చు చేసిన మొత్తాన్ని అవి చాలా అరుదుగా కవర్ చేస్తాయి. మరియు ఒక చిన్న మొత్తానికి వచ్చిన తీర్పుపై అప్పీలుకు అసలు అవకాశం ఉండకపోవచ్చు, ఎందుకంటే సివిల్ ప్రొసీజర్ కోడ్ ఒక కనీస విలువను నిర్దేశిస్తుంది, దానికంటే తక్కువ మొత్తానికి అప్పీలు అనుమతించబడదు.
ఒక తీర్పు సాధారణంగా తాత్కాలికంగా అమలు చేయదగినదిగా ప్రకటించబడుతుంది, అంటే అప్పీల్ దాఖలు చేసినప్పటికీ దానిని తక్షణమే అమలు చేయవచ్చు. ఒకవేళ ఆ తీర్పు తర్వాత రద్దు చేయబడితే, రుణదాత తాను వసూలు చేసిన మొత్తాన్ని తిరిగి ఇవ్వవలసి ఉంటుంది, మరియు ఈలోగా రుణగ్రహీత దివాలా తీసే ప్రమాదాన్ని కూడా భరించవలసి ఉంటుంది.
అమలు: బెయిలిఫ్ ఏమి చేయవచ్చు మరియు ఏమి చేయకూడదు
బెయిలిఫ్ రుణగ్రహీతకు అధికారిక ప్రతిని అందజేసిన తర్వాత తీర్పు అమలులోకి వస్తుంది. అందజేయడం అనేది కేవలం ఒక లాంఛనం కాదు; ఆ క్షణం నుండే రుణగ్రహీతకు నోటీసు అందుతుంది మరియు అక్కడి నుండే స్వల్ప చట్టబద్ధమైన కాలపరిమితులు ప్రారంభమవుతాయి. బెయిలిఫ్ సాధారణంగా చెల్లింపు డిమాండ్తో పాటు తీర్పును అందజేస్తాడు, మరియు ఆ డిమాండ్ గడువు ముగిసిన తర్వాత మాత్రమే జప్తు చేయవచ్చు.

అక్కడి నుండి బెయిలిఫ్ వద్ద ఒక నిర్దిష్టమైన కార్యాచరణ ప్రణాళిక ఉంటుంది. మూడవ పక్షం కింద జప్తు (డెర్డెన్బెస్లాగ్) అనేది, రుణగ్రహీతకు వేరొకరు చెల్లించాల్సిన డబ్బును స్వాధీనం చేసుకుంటుంది. సాధారణంగా ఇది యజమాని వద్ద ఉన్న జీతాలు, ప్రభుత్వ సంస్థ చెల్లించిన ప్రయోజనం లేదా బ్యాంకులోని క్రెడిట్ బ్యాలెన్స్ రూపంలో ఉంటుంది; ఆ మూడవ పక్షం తమ వద్ద ఉన్నదాన్ని ప్రకటించి, దానిని బెయిలిఫ్కు చెల్లించాలి. చరాస్తుల జప్తు ద్వారా వ్యాపార సరుకు, యంత్రాలు లేదా వాహనాన్ని స్వాధీనం చేసుకుని బహిరంగ వేలంలో అమ్మవచ్చు. స్థిరాస్తులను నోటరీ ద్వారా జప్తు చేసి అమ్మవచ్చు. ఒక కంపెనీలోని షేర్లను కూడా జప్తు చేయవచ్చు, ఇది కుటుంబ వ్యాపారంలో ఏదైనా భౌతిక వస్తువును స్వాధీనం చేసుకోవడం కంటే తరచుగా మరింత ప్రభావవంతంగా ఉంటుంది.
ఆ అధికారాలకు వ్యతిరేకంగా డచ్ చట్టం వాస్తవ పరిమితులను నిర్దేశిస్తుంది. 'బెస్లాగ్వ్రిజే వోయెట్' అనే రక్షిత ఆదాయ పరిమితి, రుణగ్రహీతకు జప్తు చేయలేని కనీస ఆదాయానికి హామీ ఇస్తుంది. ఆ విధానాన్ని సరళీకరించినప్పటి నుండి, రుణగ్రహీత అందించే సమాచారంపై ఆధారపడకుండా, జాతీయ ఆదాయ మరియు ప్రయోజనాల రికార్డులలో ఉన్న డేటా నుండి బెయిలిఫ్ స్వయంగా ఆ పరిమితిని లెక్కిస్తాడు, ఇది దీర్ఘకాలంగా ఉన్న ఒక కష్టాన్ని తొలగించింది. మంచాలు, బట్టలు, ఆహారం మరియు జీవనోపాధి కోసం రుణగ్రహీతకు అవసరమైన పనిముట్లు వంటి రోజువారీ జీవితానికి అవసరమైన వస్తువులను అస్సలు జప్తు చేయలేరు. డబ్బు అప్పు చెల్లించలేకపోయినందుకు జైలు శిక్ష లేదు; డచ్ చట్టంలో బలవంతపు నిర్బంధం కేవలం కొన్ని ప్రత్యేక పరిస్థితులలో మాత్రమే ఉంది, సాధారణ వసూలు చర్యగా కాదు.
రుణగ్రహీతకు పలువురు రుణదాతలు ఉన్నప్పుడు, బెయిలీఫ్లు ఒక కేంద్ర జప్తు రిజిస్టర్ ద్వారా సమన్వయం చేసుకుంటారు, మరియు ఒక సమన్వయ బెయిలీఫ్ వసూలు చేసిన మొత్తాన్ని పంపిణీ చేస్తాడు. తక్కువ జీతంతో క్యూలో ఆలస్యంగా వచ్చిన రుణదాత సంవత్సరాల తరబడి ఏమీ వసూలు చేసుకోలేకపోవచ్చు, అందువల్ల దావా గెలిచిన తర్వాత కాకుండా, దావాను ప్రారంభించడానికి ముందే వసూలు సామర్థ్యాన్ని అంచనా వేయడానికి ఇది ఒక కారణం. అమలు చట్టవిరుద్ధంగా జరుగుతోందని భావించే రుణగ్రహీతకు కూడా నివారణ మార్గాలు ఉన్నాయని, తీర్పు అమలుకు వ్యతిరేకంగా చట్టపరమైన నివారణల గురించిన మా వ్యాసం వివరిస్తుంది.
EU లోపల సరిహద్దు దాటి సేకరణ
నెదర్లాండ్స్ వెలుపల ఉన్న రుణదాతలకు, మరియు విదేశీ రుణగ్రహీతలు ఉన్న డచ్ రుణదాతలకు, కేవలం జాతీయ మార్గం కంటే యూరోపియన్ సాధనాలు తరచుగా మెరుగ్గా పనిచేస్తాయి. ఒక సభ్య దేశంలో ఇచ్చిన తీర్పు, బ్రస్సెల్స్ I బిస్ రెగ్యులేషన్ ప్రకారం, అమలు చేయదగినదని మధ్యంతర ప్రకటన లేకుండానే ఇతర దేశాలలో గుర్తించబడి, అమలు చేయబడుతుంది. అందువల్ల, ఒక డచ్ తీర్పును యూనియన్లోని మరే ఇతర ప్రాంతపు బెయిలిఫ్కు, మరియు ఒక విదేశీ తీర్పును డచ్ బెయిలిఫ్కు నేరుగా అందజేయవచ్చు.
దావా కోసం రెండు సరళీకృత విధానాలు ఉన్నాయి. యూరోపియన్ చెల్లింపు ఉత్తర్వు అనేది వివాదరహిత సరిహద్దు దాటిన డబ్బు దావాల కోసం ఒక లిఖిత విధానం, దీనిలో న్యాయస్థానం ఒక ప్రామాణిక ఫారం ఆధారంగా ఉత్తర్వు జారీ చేస్తుంది; రుణగ్రహీత అభ్యంతరం తెలిపితే, కేసు సాధారణ విచారణగా కొనసాగుతుంది. యూరోపియన్ చిన్న దావాల విధానం తక్కువ విలువ గల సరిహద్దు దాటిన దావాలను చాలావరకు లిఖితపూర్వకంగా మరియు తప్పనిసరి న్యాయ ప్రాతినిధ్యం లేకుండా నిర్వహిస్తుంది. వీటితో పాటు, యూరోపియన్ ఖాతా పరిరక్షణ ఉత్తర్వు, డచ్ తీర్పుకు ముందు జప్తుతో పోల్చదగిన షరతులపై, రుణదాత మరొక సభ్య దేశంలోని రుణగ్రహీత యొక్క బ్యాంకు ఖాతాను స్తంభింపజేయడానికి అనుమతిస్తుంది.
ఏ మార్గం ఉత్తమమైనదనేది రుణగ్రహీత మరియు వారి ఆస్తులు ఎక్కడ ఉన్నాయనే దానిపైనా, అధికార పరిధి మరియు వర్తించే చట్టం గురించి ఒప్పందంలో ఏమని ఉందనే దానిపైనా, మరియు దావా నిజంగా వివాదరహితమైనదా అనే దానిపైనా ఆధారపడి ఉంటుంది. మొదటి లేఖ పంపే ముందే ఆ ప్రశ్నలకు సమాధానాలు కనుగొనాలి, ఎందుకంటే ఎవరూ చదవని అధికార పరిధి నిబంధన అత్యంత క్లిష్టమైన సమయంలోనే బయటపడుతుంది.
సేకరించడానికి ఏమీ మిగిలి లేనప్పుడు
ప్రతి దావాను అమలు చేయడం విలువైనది కాదు, మరియు ఈ విషయాన్ని ముందుగానే గుర్తించడం, ఏ విధానపరమైన మెరుగుదల కన్నా ఎక్కువ ప్రయోజనాన్ని చేకూరుస్తుంది. ఒకవేళ కార్పొరేట్ రుణగ్రహీత చెల్లింపులు నిలిపివేసి, ఒకటి కంటే ఎక్కువ మంది రుణదాతలు ఉన్నట్లయితే, ఒక రుణదాత దివాలా చట్టం కింద దాని దివాలా కోసం పిటిషన్ దాఖలు చేయవచ్చు. ఈ పిటిషన్ను కొన్నిసార్లు ఒత్తిడి కోసం ఉపయోగిస్తారు, మరియు ఇది అందరినీ ఆలోచింపజేస్తుంది కూడా, కానీ ఇది ఒక మొరటు సాధనం: ఒకసారి దివాలా ప్రకటించబడితే, ట్రస్టీ బాధ్యతలు స్వీకరిస్తారు, వ్యక్తిగత అమలు ఆగిపోతుంది, మరియు అసురక్షిత రుణదాతకు సాధారణంగా చాలా తక్కువ లేదా ఏమీ లభించదు. దివాలా చట్టం మరియు దాని విధానాలపై మా అవలోకనం , ఎస్టేట్ను ఎలా నిర్వహిస్తారో వివరిస్తుంది.
ఇబ్బందుల్లో ఉన్న వ్యాపారం దివాలా ప్రక్రియకు వెలుపల కూడా ఒక పునర్వ్యవస్థీకరణ ప్రణాళికను ప్రతిపాదించవచ్చు. దీనిని న్యాయస్థానం ధృవీకరించగలదు, తద్వారా అది, దానికి వ్యతిరేకంగా ఓటు వేసిన వారితో సహా, విభేదించే రుణదాతలను కూడా కట్టుబడి ఉండేలా చేస్తుంది. ఆ మార్గం పెద్ద రుణగ్రహీతల రుణదాతల లెక్కలను గణనీయంగా మార్చింది, మరియు దీనిని WHOA పునర్వ్యవస్థీకరణ పథకంపై మా వ్యాసంలో వివరించాము . ఒక వ్యక్తిగత రుణగ్రహీత విషయంలో, చట్టబద్ధమైన రుణ పునర్వ్యవస్థీకరణ పథకం మరియు పురపాలక రుణ సహాయ మార్గం రెండూ అమలుపై తాత్కాలిక నిషేధంతో ముగుస్తాయి. కాబట్టి, రాబోతున్న ఒక ఏర్పాటును విస్మరించిన రుణదాత తన జప్తును రద్దు చేయించుకోవలసి రావచ్చు.
దావా వేయడానికి ముందు ఆచరణాత్మక పరీక్ష చాలా సులభం: రాబట్టుకోవడానికి ఏమైనా ఉందా, మరియు ఫైల్ ఆ దావాను నిరూపించగలదా. వాణిజ్య రిజిస్టర్, భూమి రిజిస్ట్రీ మరియు, సంబంధితమైతే, జప్తుల రిజిస్టర్ను పరిశీలిస్తే, మొదటి ప్రశ్నకు ఒక మధ్యాహ్నంలోనే సమాధానం దొరుకుతుంది. ఆస్తులు లేని రుణగ్రహీతపై దావా వేస్తే తీర్పు, బిల్లు వస్తాయి కానీ డబ్బు రాదు.
రుణదాత ఇప్పుడు ఏమి చేయాలి
నెదర్లాండ్స్లో రుణ వసూలులో దూకుడు కంటే ముందుచూపుకే ఎక్కువ ప్రయోజనం ఉంటుంది. మీరు పత్రాలను అందజేయడానికి ముందే, చెల్లింపు గడువును మరియు వర్తించే సాధారణ షరతులను వ్రాతపూర్వకంగా అంగీకరించండి. అలాగే, ఆ షరతులు వాస్తవంగా అందజేయబడ్డాయని నిర్ధారించుకోండి, ఎందుకంటే ఎన్నడూ అందించని షరతులను రద్దు చేయవచ్చు. వెంటనే ఇన్వాయిస్ పంపండి మరియు పంపినట్లు రుజువును భద్రపరచుకోండి. గడువు ముగిసే రోజునే రిమైండర్ పంపండి, నెల రోజుల తర్వాత కాదు. ఒక వినియోగదారునికి వ్యతిరేకంగా, చట్టానికి అనుగుణంగా ఉండే పద్నాలుగు రోజుల లేఖను పంపండి, ఎందుకంటే మీ వసూలు ఖర్చులు నిలబడతాయో లేదో ఆ ఒక్క పత్రమే నిర్ణయిస్తుంది.
అప్పటికీ చెల్లింపు జరగకపోతే, అప్రయత్నంగా కాకుండా ఉద్దేశపూర్వకంగా నిర్ణయం తీసుకోండి: వసూలు చేయగల సామర్థ్యాన్ని అంచనా వేయండి, పరిమితి కాలాన్ని తనిఖీ చేయండి, జప్తు చేయడం సమంజసమేనా అని పరిగణించండి, మరియు ఉప-జిల్లా కోర్టు, జిల్లా కోర్టు మరియు యూరోపియన్ ప్రొసీజర్ లలో ఒకదాన్ని ఎంచుకోండి. మరియు ఫైల్ను భద్రపరచండి. డచ్ కోర్టులో విఫలమయ్యే దాదాపు ప్రతి దావా, యోగ్యతల వల్ల కాకుండా, సాక్ష్యాల వల్ల లేదా పాటించని ఒక లాంఛనం వల్ల విఫలమవుతుంది.
నెదర్లాండ్స్లో రుణ వసూలు గురించి సాధారణ ప్రశ్నలు
రుణ వసూలు ప్రక్రియకు ఎంత సమయం పడుతుంది?
దీనికి ఒకే ఒక్క, సూటి సమాధానం లేదు, ఎందుకంటే పరిస్థితిని బట్టి కాలక్రమం చాలా మారవచ్చు. రుణగ్రహీత సహకరించి, త్వరగా స్పందించినట్లయితే ప్రారంభ లేదా స్నేహపూర్వక దశ కొన్ని వారాల్లోనే ముగుస్తుంది. కానీ కమ్యూనికేషన్ ఆలస్యం అయితే లేదా ప్రతిస్పందన పొందడానికి బహుళ రిమైండర్లు తీసుకుంటే, ఈ దశ చాలా నెలల పాటు సులభంగా సాగవచ్చు.
ఈ విషయం కోర్టుకు వెళ్లాల్సి వస్తే, మీరు చాలా ఎక్కువ సమయం కోసం చూస్తున్నారు. సరళమైన, వివాదాస్పదం కాని కోర్టు కేసు గడువుకు మరికొన్ని నెలలు జోడించవచ్చు. మరింత సంక్లిష్టమైన పరిస్థితులకు - బహుశా ప్రధాన విభేదాలు లేదా బహుళ పార్టీలు పాల్గొన్నట్లయితే - మొదటి డిమాండ్ లేఖ నుండి తుది కోర్టు తీర్పు వరకు మొత్తం ప్రయాణం ఒక సంవత్సరం కంటే ఎక్కువ సమయం పట్టవచ్చు. కోర్టు షెడ్యూల్ను కూడా మీరు పరిగణనలోకి తీసుకోవాలి, ఎందుకంటే వారి ప్రస్తుత కేసుల లోడ్ మరింత ఆలస్యాలను సృష్టించవచ్చు.
రుణ వసూలు ఖర్చులను ఎవరు చెల్లిస్తారు?
నెదర్లాండ్స్లో, చట్టం స్పష్టంగా ఉంది: సాధారణంగా రుణగ్రహీత వసూలుకు సంబంధించిన అదనపు ఖర్చులను చెల్లించడానికి బాధ్యత వహిస్తాడు. రుణదాత నియమాలను పాటించి, అవసరమైన నోటీసులు పంపడం వంటి అన్ని సరైన చట్టపరమైన చర్యలను అనుసరించినంత వరకు ఇది వర్తిస్తుంది.
అయితే, వినియోగదారుల కోసం కీలకమైన రక్షణలు అమలులో ఉన్నాయి. వెట్ ఇంకాసోకోస్టెన్ (WIK), లేదా రుణ వసూలు ఖర్చుల చట్టం, వినియోగదారుల రుణాలపై విధించగల రుసుములపై పరిమితిని విధిస్తుంది. ఈ ఖర్చులను అసలు రుణంలో ఒక నిర్దిష్ట శాతంగా లెక్కిస్తారు , ఇది రుణదాతలు అధిక లేదా అన్యాయమైన రుసుములను విధించకుండా నిరోధిస్తుంది. ఇది ఇందులో పాలుపంచుకున్న ప్రతి ఒక్కరికీ ఊహించదగిన మరియు న్యాయమైన వ్యవస్థను సృష్టిస్తుంది.
రుణ వసూలు ప్రక్రియ సమయంలో నేను రుణాన్ని వివాదించవచ్చా?
ఖచ్చితంగా. ఏ సమయంలోనైనా రుణాన్ని వివాదం చేయడానికి మీకు చట్టపరమైన హక్కు ఉంది. మీరు క్లెయిమ్తో ఎందుకు విభేదిస్తున్నారో స్పష్టంగా వివరిస్తూ, వీలైనంత త్వరగా మీ వివాదాన్ని వ్రాతపూర్వకంగా ఉంచడం ఎల్లప్పుడూ ఉత్తమం. మీరు మొత్తాన్ని వివాదం చేస్తుండవచ్చు లేదా రుణం అస్సలు చెల్లదని మీరు నమ్మవచ్చు.
మీరు అధికారికంగా రుణాన్ని బలమైన కారణంతో వివాదం చేసిన తర్వాత, అసమ్మతి పరిష్కరించబడే వరకు కలెక్షన్ ఏజెన్సీ మిమ్మల్ని దూకుడుగా వెంటాడుతూనే ఉండకూడదు. రుణదాత మిమ్మల్ని కోర్టుకు తీసుకెళ్లాలని నిర్ణయించుకుంటే, మీ వ్రాతపూర్వక వివాదం మీ చట్టపరమైన రక్షణకు పునాది అవుతుంది.
రుణాన్ని వివాదం చేసే సామర్థ్యం అనేది న్యాయాన్ని నిర్ధారించే ప్రాథమిక హక్కు. ఇది రుణదాతను వారి వాదనను నిరూపించుకునేలా బలవంతం చేస్తుంది మరియు సంభావ్యంగా తప్పు లేదా మోసపూరిత ఇన్వాయిస్లపై వసూలు చర్యను నిరోధిస్తుంది.
రుణ వసూలు ఏజెన్సీకి మరియు బెయిలిఫ్కి మధ్య తేడా ఏమిటి?
ఇది డచ్ వ్యవస్థలో నిజంగా ముఖ్యమైన వ్యత్యాసం, మరియు ఇది చాలా గందరగోళానికి కారణమవుతుంది.
- A రుణ సేకరణ ఏజెన్సీ (ఇన్కాసోబ్యూరో) స్నేహపూర్వక దశలో మాత్రమే పనిచేస్తుంది. వారు లేఖలు పంపవచ్చు, ఫోన్ కాల్స్ చేయవచ్చు మరియు చెల్లింపు ప్రణాళికను చర్చించడానికి ప్రయత్నించవచ్చు. అయితే, వారు ప్రత్యేక చట్టపరమైన అధికారాలు లేవు మిమ్మల్ని బలవంతంగా చెల్లించడానికి.
- A న్యాయాధికారి (డెయిర్వార్డర్మరోవైపు, బెయిలిఫ్ అనేవారు రాచరికపు (క్రౌన్) చేత నియమించబడిన ఒక ప్రభుత్వ అధికారి. కోర్టు సమన్లు జారీ చేయడం ద్వారా న్యాయ ప్రక్రియను ప్రారంభించడానికి చట్టబద్ధంగా అనుమతి ఉన్న ఏకైక వ్యక్తులు వీరే. ఒకవేళ కోర్టు తీర్పు జారీ చేస్తే, ఆస్తులను జప్తు చేయడం లేదా జీతాలను గార్నిష్ చేయడం ద్వారా దానిని అమలు చేయగలది బెయిలిఫ్ మాత్రమే. బెయిలిఫ్ స్నేహపూర్వక వసూళ్లను కూడా నిర్వహించగలిగినప్పటికీ, విషయాలు చట్టబద్ధమైన దశకు చేరుకున్నప్పుడు మాత్రమే వారి అసలైన అధికారం మొదలవుతుంది.
వసూలు ప్రక్రియతో పాటు, ఇది మీ విస్తృత ఆర్థిక జీవితాన్ని ఎలా ప్రభావితం చేస్తుందో గుర్తుంచుకోవడం విలువ. ఆలస్య చెల్లింపులు మరియు డిఫాల్ట్లు మీ క్రెడిట్ స్థితిపై ప్రభావం చూపుతాయి, ఇది భవిష్యత్తులో రుణం పొందడం కష్టతరం చేస్తుంది.
Law & More నెదర్లాండ్స్లో రుణ వసూలు ప్రక్రియలోని ప్రతి దశలోనూ, అంటే సాధారణ షరతులు మరియు నిబంధనలకు అనుగుణమైన డిమాండ్ లేఖలను రూపొందించడం నుండి, తీర్పుకు ముందు జప్తు, ఉప-జిల్లా మరియు జిల్లా కోర్టులలో విచారణలు, అమలు మరియు సరిహద్దులు దాటి వసూలు చేయడం వరకు రుణదాతలకు మరియు రుణగ్రహీతలకు మేము సహాయం అందిస్తాము. మీకు రావలసిన డబ్బు ఉన్నా, లేదా మీరు అంచనా వేయాలనుకుంటున్న డిమాండ్ లేదా రిట్ మీకు అందినా, దయచేసి మా న్యాయవాదులను సంప్రదించండి.